

Ocena zdolności kredytowej tematem rozmów o nowej ustawie o kredycie konsumenckim
22.10.2026
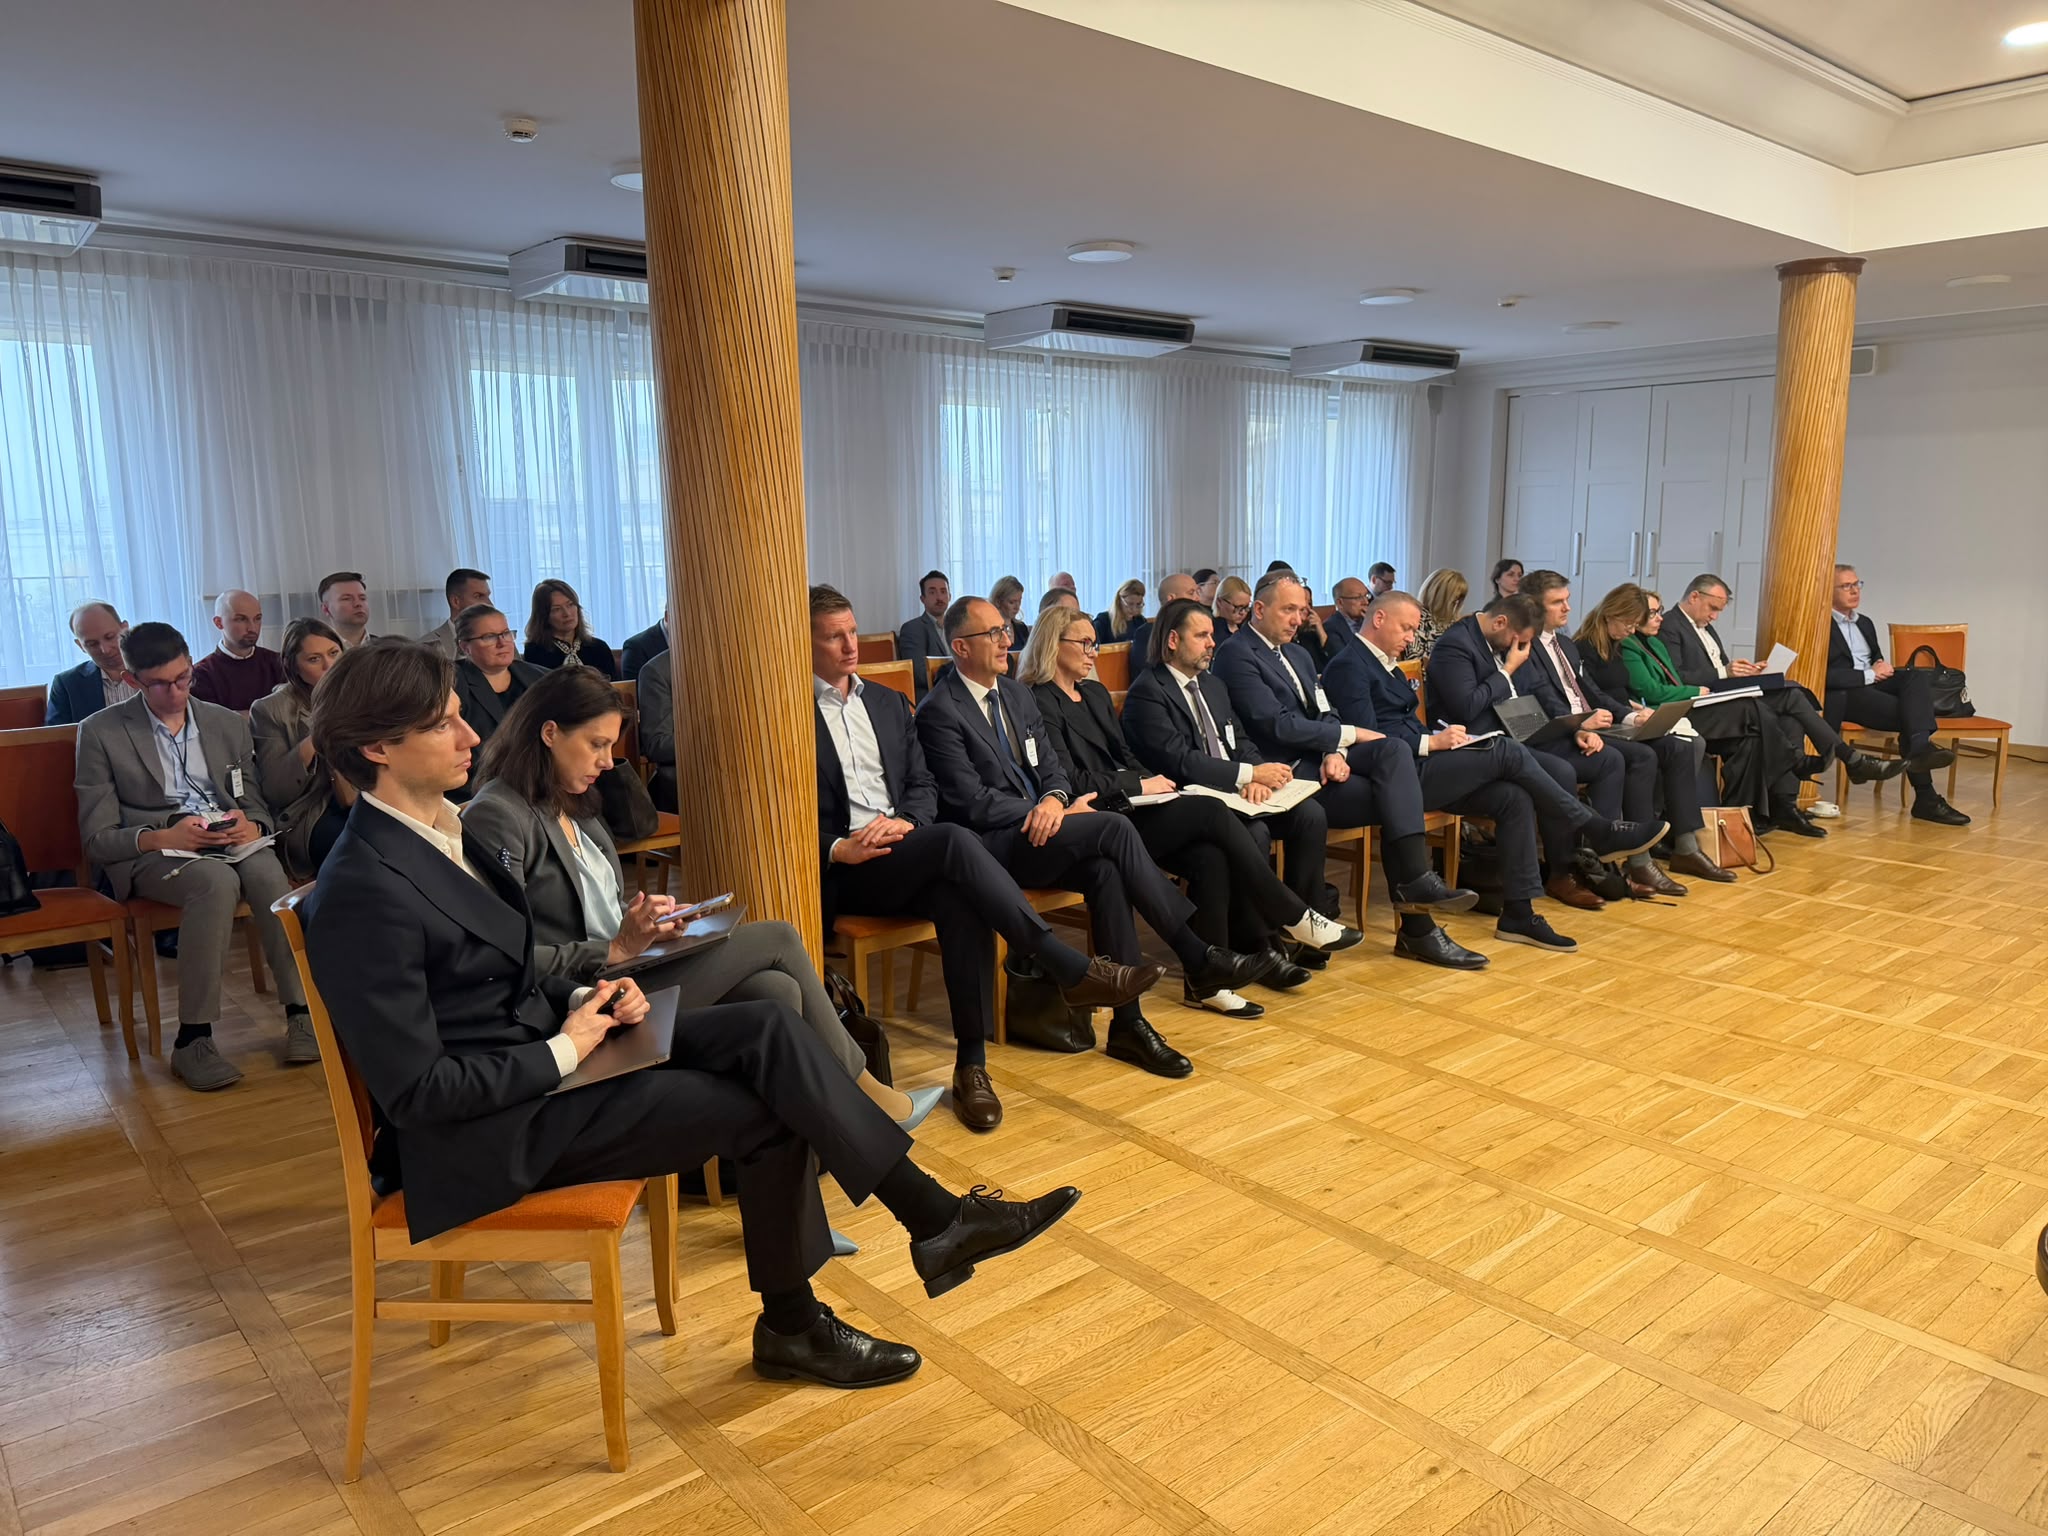
W Ministerstwie Sprawiedliwości odbyło się kolejne spotkanie poświęcone przygotowaniu przepisów wdrażających unijną dyrektywę o kredycie konsumenckim (CCD2). Rozmowy dotyczyły zasad badania zdolności kredytowej. Ich celem było zebranie uwag przedstawicieli rynku finansowego i organizacji konsumenckich, które pomogą w przygotowaniu nowych przepisów.

To ważna kwestia dla osób ubiegających się o kredyt lub pożyczkę. Rzetelna ocena zdolności kredytowej pomaga chronić konsumentów przed zaciąganiem zobowiązań, których mogą nie być w stanie spłacić. Jednocześnie zasady oceny powinny być jasne i proporcjonalne, tak aby nie utrudniały nadmiarowo dostępu do legalnego finansowania. Chodzi o znalezienie rozwiązań, które z jednej strony zwiększą bezpieczeństwo konsumentów, a z drugiej pozwolą kredytodawcom odpowiedzialnie udzielać kredytów i pożyczek.
W spotkaniu uczestniczyli przedstawiciele Ministerstwa Sprawiedliwości, Komisji Nadzoru Finansowego, organizacji konsumenckich, sektora bankowego, instytucji pożyczkowych, Biura Informacji Kredytowej oraz biur informacji gospodarczej.
Zdolność kredytowa - ochrona przed zadłużeniem i dostęp do finansowania
Dr Aneta Wiewiórowska-Domagalska, pełnomocniczka Ministra Sprawiedliwości ds. ochrony praw konsumentów, podkreśliła znaczenie wypracowania rozwiązań, które pozwolą pogodzić ochronę konsumentów z dostępnością kredytów i pożyczek.
Kwestie takie jak dostępność kredytu czy rzetelna ocena zdolności kredytowej stanowią istotną część dyrektywy o kredycie konsumenckim, mającą przełożenie na życie obywateli. Tu nie chodzi o to, żeby ograniczyć dostępność kredytu, tylko o to, żeby rynek funkcjonował w sposób, który spowoduje, że konsumenci będą w stanie w sposób odpowiedzialny korzystać z oferty kredytowej. To jest bardzo duża zmiana, wydaje mi się, podstawowa na tle tej dyrektywy - mówiła dr Aneta Wiewiórowska-Domagalska.
Ziemowit Bagłajewski z Fundacji Forum Konsumentów podkreślił, że ocena zdolności kredytowej jest jednym z najważniejszych mechanizmów zapobiegania spirali zadłużenia.
Ocena zdolności kredytowej zgodnie z nową dyrektywą okredycie konsumenckim jest jednym z najważniejszych mechanizmów prewencyjnych mających na celu ochronę klienta przed wpadaniem w spirale zadłużenia - mówił Ziemowit Bagłajewski.
Jednolite i proporcjonalne zasady badania zdolnościkredytowej
Agnieszka Beata Kowalska, dyrektorka Departamentu Instytucji Pożyczkowych w Urzędzie Komisji Nadzoru Finansowego zwróciła uwagę na różnice w obecnie obowiązujących zasadach badania zdolności kredytowej. Banki i instytucje pożyczkowe stosują różne podstawy prawne przy badaniu zdolności kredytowej. Zdaniem przedstawicielki KNF zasady powinny zostać ujednolicone, tak aby nie zależały od tego, jaki podmiot udziela kredytu.
Dualizm i ukształtowanie artykułu 9a ustawy o kredycie konsumenckim jest po części niezgodne z dyrektywą - z artykułem 18 dyrektywy CCD2 - i w tym zakresie należy zmienić przepis w taki sposób, aby odpowiadał on regulacji unijnej, a przede wszystkim objąć ustawą o kredycie konsumenckim wszystkich kredytodawców, bo nie ma żadnego uzasadnienia, aby pod względem podmiotowym, w zależności kto bada, czy instytucja pożyczkowa, czy bank każdy podmiot miał inne zasady regulacyjne dotyczące badania zdolności kredytowej - podkreślała Agnieszka Beata Kowalska.
Ważna jest również elastyczność przepisów. Jak wskazała przedstawicielka KNF, powinny one pozwalać na proporcjonalną ocenę zdolności kredytowej w przypadku bardzo różnych kwot kredytów konsumenckich – od 50 zł do ponad 400 tys. zł.
O uproszczeniu procedur mówił również Tomasz Kuźmiński, dyrektor ds. sektorowych Krajowego Związku Banków Spółdzielczych. Zwrócił uwagę na szczególną rolę banków spółdzielczych na obszarach wiejskich i w mniejszych miejscowościach. Podkreślił, jak ważne jest, aby ocena zdolności kredytowej była elastyczna i aby nie prowadziła do wykluczania klientów z oferty tych banków ani nie kierowała ich do szarej strefy.
Bazy danych i rzetelna ocena sytuacji finansowej
Uczestnicy spotkania rozmawiali również o wykorzystywaniu baz danych z BIK czy BIG przy ocenie zdolności kredytowej. Marta Agatowska, dyrektorka Departamentu Prawnego Biura Informacji Kredytowej, podkreśliła znaczenie korzystania z różnych informacji rynkowych, w tym danych o liczbie zobowiązań konsumenta i terminowości ich spłaty.
Marcin Rusinek, dyrektor Departamentu Prawnego z Krajowego Biura Informacji Gospodarczej ERIF zaznaczył, że prace nad wdrożeniem dyrektywy CCD2 są okazją do ponownego przeanalizowania przepisów dotyczących roli biur informacji gospodarczej. Celem zmian powinno być wypracowanie rozwiązań, które pozwolą rzetelnie oceniać zdolność kredytową, z uwzględnieniem interesów konsumentów.
Ministerstwo Sprawiedliwości prowadzi dialog z organizacjami konsumenckimi i przedstawicielami rynku finansowego, aby przygotowywane przepisy uwzględniały zarówno wymogi dyrektywy CCD2, jak i praktyczne doświadczenia uczestników rynku. Celem jest wzmocnienie ochrony konsumentów, wspieranie odpowiedzialnego udzielania kredytów, bez nieuzasadnionego ograniczania dostępu do legalnego finansowania.
Fot. MS