

System sankcji w ustawie o kredycie konsumenckim tematem rozmów w Ministerstwie Sprawiedliwości
23.10.2026
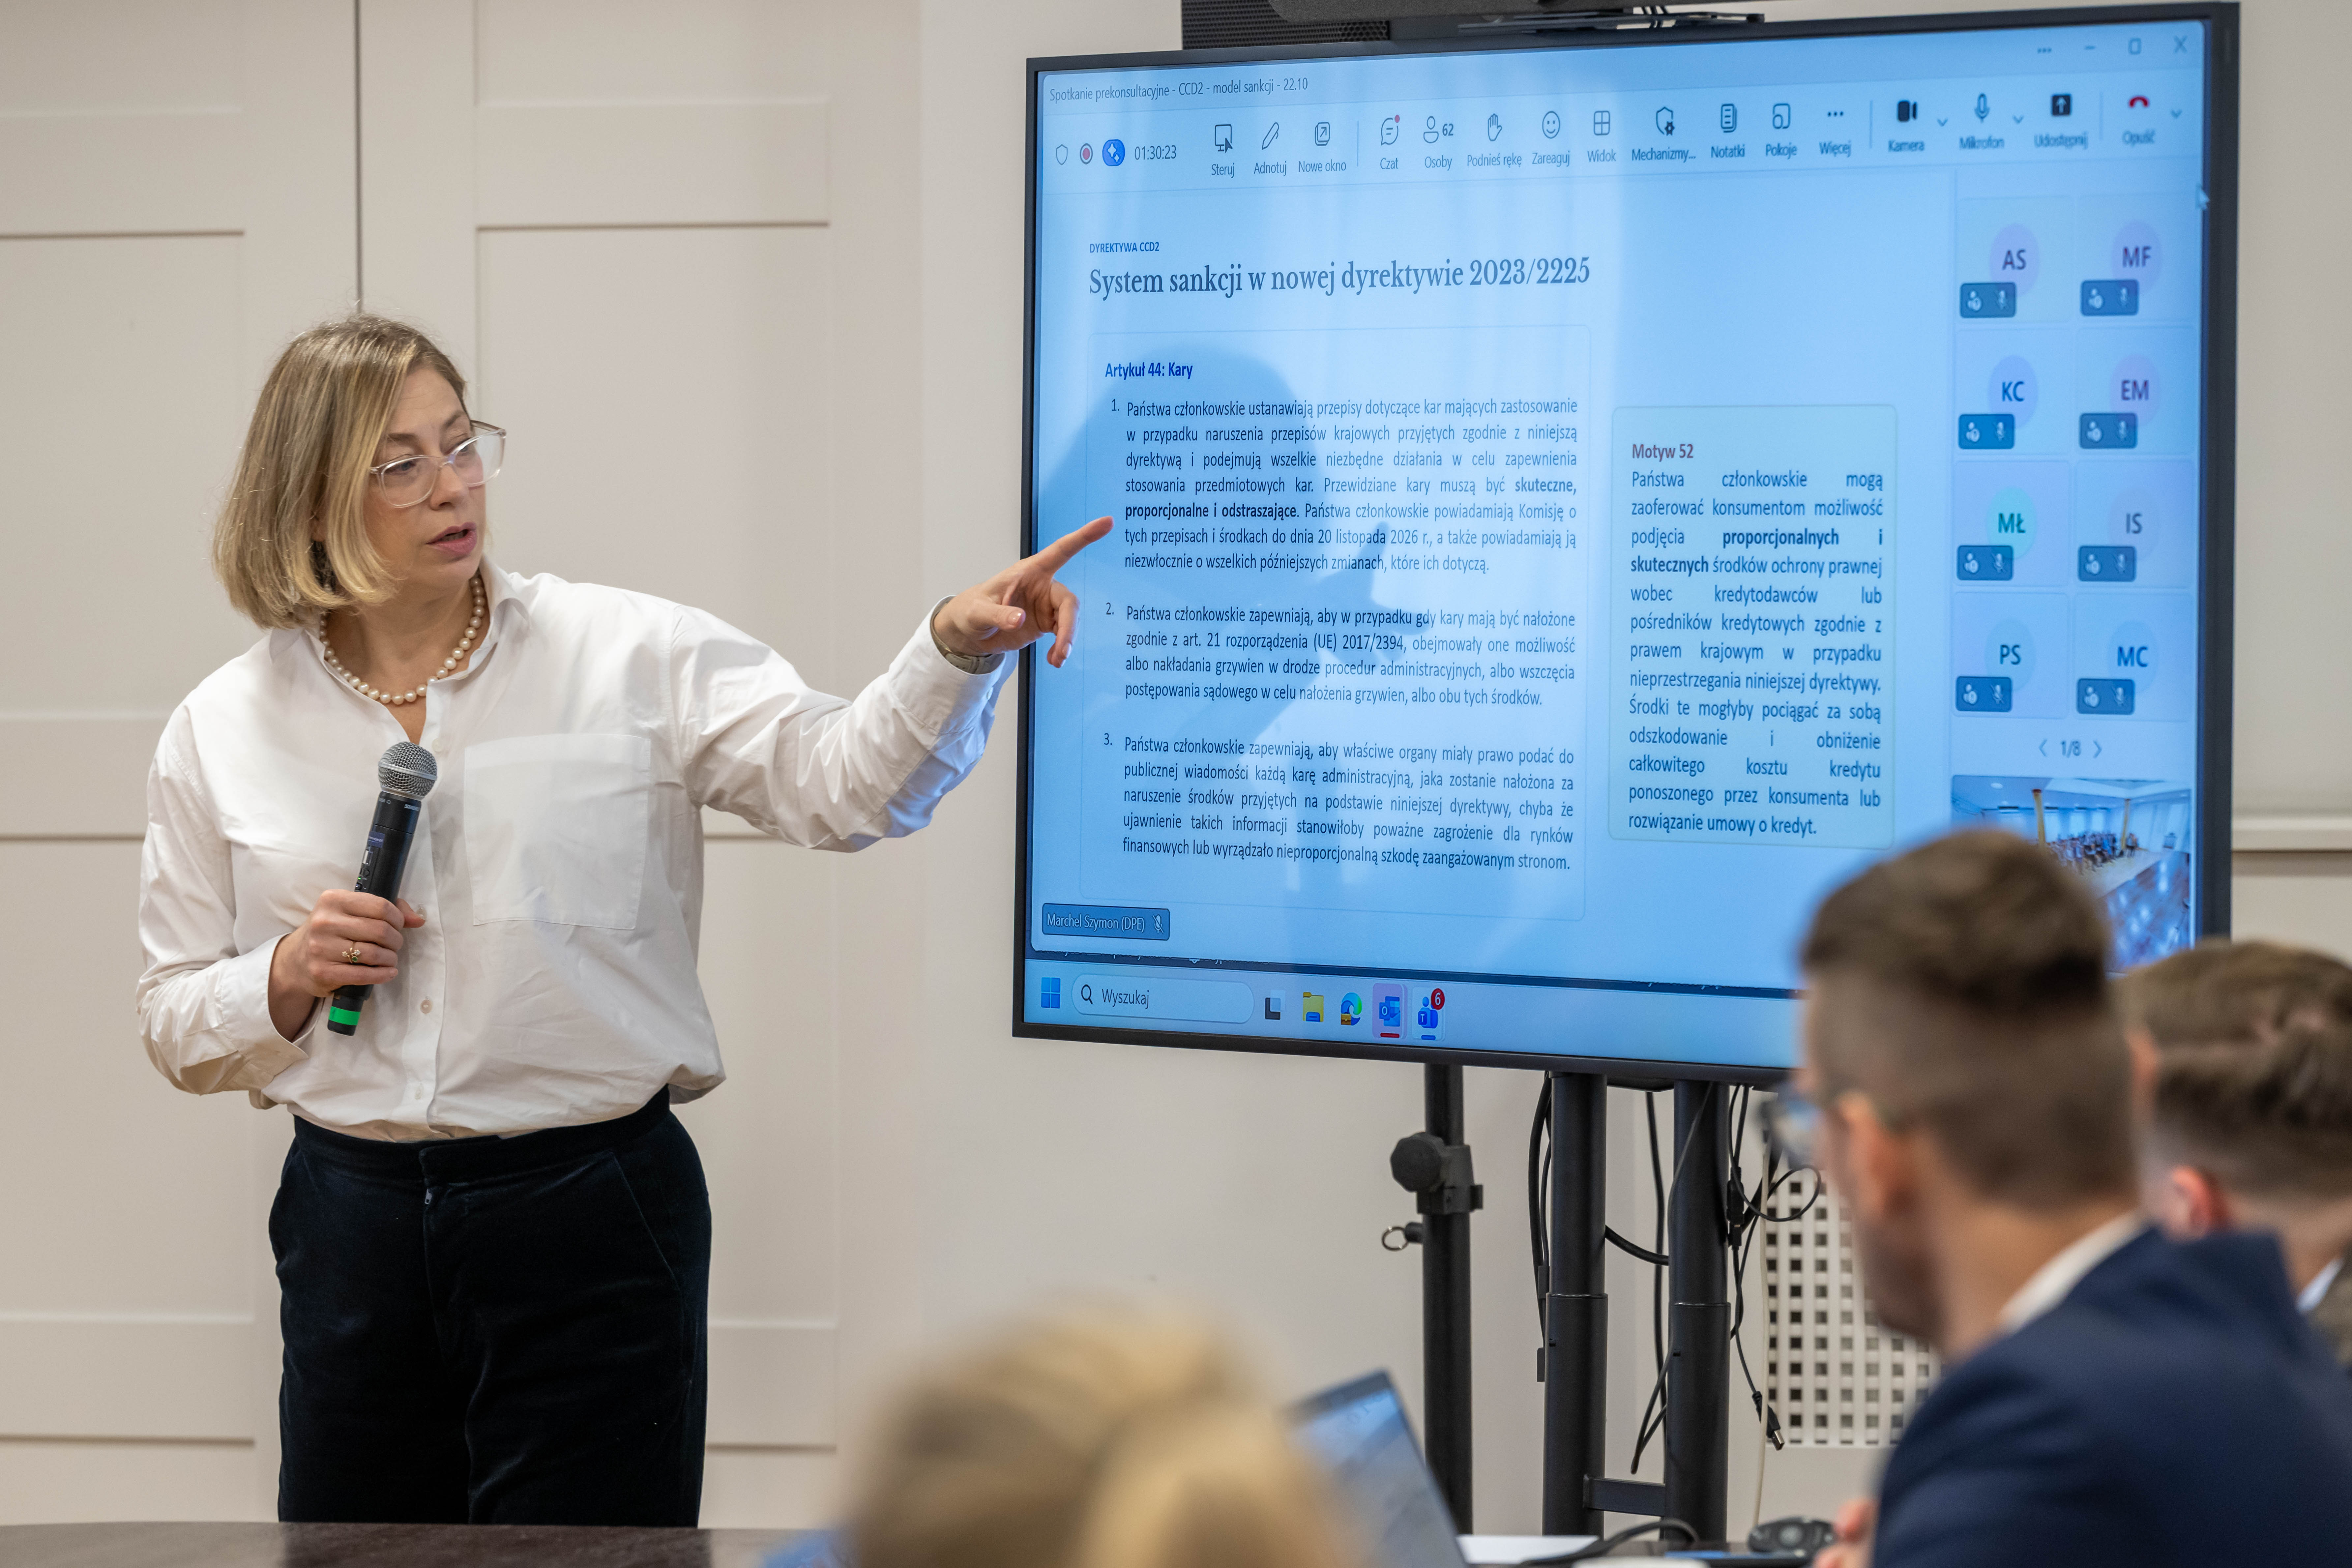
Przedstawiciele Ministerstwa Sprawiedliwości,organizacji konsumenckich, rynku finansowego, przedsiębiorców i środowisk eksperckich spotkali się po raz trzeci w ramach prekonsultacji - tym razem aby rozmawiać o nowym kształcie systemu sankcji, który ma skutecznie reagować na naruszenie przepisów i zapewnić odpowiednią ochronę konsumentów. Prace nad tym systemem są częścią przygotowań do wdrożenia unijnej dyrektywy CCD2 do polskiego prawa.

Czym jest system sankcji?
Sankcje to prawne konsekwencje naruszenia przez kredytodawców i pośredników kredytowych obowiązków wynikających z przepisów o kredycie konsumenckim. Dotyczą m.in. informowania konsumentów o kosztach kredytu czy prawa do odstąpienia od umowy.
Podczas spotkania omówiono propozycje systemu sankcyjnego, wynikającego z wymogów CCD2. Jego podstawą mają być kary administracyjne nakładane przez właściwe organy. Mają one służyć egzekwowaniu przepisów i zapewniać, że obowiązki związane z udzielaniem kredytów konsumenckich są przestrzegane na całym rynku. Zgodnie z dyrektywą kary te muszą być skuteczne, proporcjonalne do naruszenia i odstraszające.
Uzupełnieniem systemu mają być środki cywilnoprawne, z których konsumenci mogą korzystać w indywidualnych sprawach. Pozwolą one dochodzić swoich praw wobec kredytodawcy, a ich zakres powinien być dostosowany do rodzaju naruszenia. Dyrektywa dopuszcza wprowadzenie takich środków w prawie krajowym, pod warunkiem że będą skuteczne i proporcjonalne.
Naszym zadaniem jest prawidłowa transpozycja dyrektywy do naszego systemu prawnego. Prawidłowa transpozycja, to znaczy transpozycja, która spełnia wymogi, jakie stawia przed nami dyrektywa. Dyrektywa ma charakter zupełny. To znaczy, że nie możemy odejść ani in plus, ani in minus od wymogów, które na nas nakłada, chyba że sama dyrektywa wskazuje to wprost - podkreśliła dr Aneta Wiewiórowska-Domagalska, pełnomocniczka Ministra Sprawiedliwości ds. ochrony prawkonsumentów.
Nadzór nad rynkiem
Uczestnicy spotkania omawiali podział kompetencji między Urzędem Ochrony Konkurencji i Konsumentów (UOKiK) a Komisją Nadzoru Finansowego (KNF), który ma pozostać niezmieniony. UOKiK odpowiada za ochronę zbiorowych interesów konsumentów. W obszarze kredytów konsumenckich dotyczy to m.in. reklam, obowiązków informacyjnych oraz zasad zawierania i wykonywania umów. Prezes UOKiK może nakładać kary za naruszenie zbiorowych interesów konsumentów.
KNF sprawuje natomiast nadzór nad podmiotami rynku finansowego w zakresie swoich ustawowych kompetencji. Obejmuje on m.in. organizację działalności, wymogi kapitałowe, zasady wynagradzania i kwalifikacje pracowników. KNF może nakładać kary finansowe w obszarach objętych swoim nadzorem.
Taki podział zadań odpowiada założeniom nowej dyrektywy CCD2, która wzmacnia rolę nadzoru administracyjnego. Kary nakładane przez organy nadzoru mają być głównym narzędziem egzekwowania przepisów na rynku kredytów konsumenckich.
Rola sankcji kredytu darmowego
Jednym z kluczowych tematów rozmów była sankcja kredytu darmowego (SKD). Pozwala ona konsumentowi, w przypadkach określonych w ustawie, spłacić kredyt bez odsetek i innych kosztów. Omawiano jej miejsce w szerszym systemie sankcji oraz potrzebę dostosowania jej do wymogów dyrektywy CCD2.
Sankcja kredytu darmowego zostanie utrzymana, ale nie będzie jedyną sankcją w systemie. Nie proponujemy jej usunięcia, ale dostosowanie do wymogów nowej dyrektywy. Musimy ocenić, w jakich przypadkach będzie skuteczna i proporcjonalna do naruszenia. Chcemy stworzyć spójny system, który będzie chronił konsumentów, a jednocześnie zapewni jasne zasady działania na rynku - podkreśliła dr Aneta Wiewiórowska-Domagalska.
Rozmowy o systemie sankcji zakończyły cykl trzech spotkań dotyczących ustawy o kredycie konsumenckim. Zebrane uwagi posłużą dalszym pracom nad rozwiązaniami, które wdrożą dyrektywę CCD2 do polskiego porządku prawnego.
Fot. Paweł Mazurek/MS