


Wyniki sprzedaży obligacji oszczędnościowych w październiku 2026 roku
10.11.2026

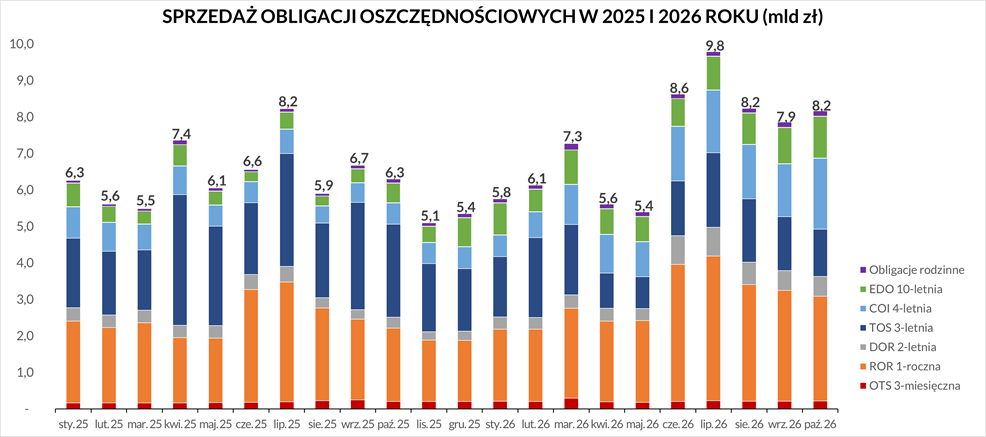
W październiku sprzedaliśmy obligacje oszczędnościowe o wartości 8,2 mld zł
W październiku sprzedaliśmy obligacje:
- 3-miesięczne (OTS0127) – 218 mln zł,
- 1-roczne (ROR1027) – 2 872 mln zł,
- 2-letnie (DOR1028) – 539 mln zł,
- 3-letnie (TOS1029) – 1 294 mln zł,
- 4-letnie (COI1030) – 1 949 mln zł,
- 10-letnie (EDO1036) – 1 148 mln zł,
- 6-letnie rodzinne (ROS1032) – 36 mln zł,
- 12-letnie rodzinne (ROD1038) – 113 mln zł.
Najchętniej kupowanymi instrumentami były obligacje 1-roczne ROR (35% udział w strukturze sprzedaży), nabywcy indywidualni przeznaczyli na ich zakup kwotę 2 872 mln zł oraz 4-letnie COI (24%) ze sprzedażą 1 949 mln zł i 3-letnie TOS (16%) ze sprzedażą na poziomie 1 294 mln zł. Mniejszym zainteresowaniem cieszyły obligacje 10-letnie EDO (14%) i 2-letnie DOR (7%) oraz 3-miesięczne OTS (3%).
Obligacje rodzinne
Na zakup obligacji rodzinnych 6-letnich ROS i 12-letnich ROD dedykowanych beneficjentom programu Rodzina 800+ klienci przeznaczyli kwotę 149 mln zł. Obligacje rodzinne kierowane są wyłącznie do osób otrzymujących świadczenie w ramach programu Rodzina 800+, które chcą oszczędzać na przyszłe potrzeby swoich dzieci. Beneficjenci programu mogą nabywać ten rodzaj obligacji do wysokości kwoty przyznanego świadczenia wychowawczego. Obligacje rodzinne są dostępne w ciągłej sprzedaży, zatem ich zakupu można dokonać w dowolnym momencie.
Najchętniej wybierane obligacje w październiku
W październiku Polacy ulokowali w skarbowych obligacjach oszczędnościowych 8,2 miliarda złotych. Najchętniej wybierane były obligacje 1-roczne ROR o oprocentowaniu zmiennym, opartym o stopę referencyjną Narodowego Banku Polskiego, a ich udział w sprzedaży wyniósł 35%. Kolejne najchętniej wybierane to 4-letnie COI indeksowane inflacją z udziałem wynoszącym 24% oraz 3-letnie obligacje TOS o oprocentowaniu stałym z 16% udziałem w sprzedaży ogółem.
– komentuje Jurand Drop, podsekretarz stanu w Ministerstwie Finansów.
W październiku, miesiącu oszczędzania, zainteresowanie obligacjami oszczędnościowymi utrzymało się na wysokim poziomie
Obligacje oszczędnościowe to zyskowny i bezpieczny sposób pomnażania środków. Można to robić korzystając z elastycznego wyboru długości okresu lokowania swoich pieniędzy– od 3 miesięcy do 12 lat w przypadku obligacji rodzinnych, i to przy stałym dostępie do oszczędności. Ten sposób pomnażania nadwyżek finansowych doceniają nasi klienci, którzy od początku roku kupili obligacje oszczędnościowe o wartości blisko 73 miliardów złotych.
– dodaje minister Drop.
Budowanie oszczędności w ramach kont IKE-Obligacje i IKZE-Obligacje
Pod koniec roku warto pamiętać o wykorzystaniu tegorocznych limitów IKE i IKZE. Na kontach IKE-Obligacje i IKZE-Obligacje można nabywać jeden lub kilka rodzajów obligacji. Każda wpłata to wyższy kapitał zebrany na przyszłą emeryturę, a także konkretne korzyści podatkowe. W przypadku Konta IKZE-Obligacje wpłaty można odliczyć od swojego dochodu w rocznym zeznaniu PIT, a od zysku wypracowanego w ramach Konta IKE-Obligacje, po spełnieniu warunków ustawowych, nie jest pobierany tzw. podatek Belki. Warto pamiętać, że można korzystać z jednego z tych kont lub obydwu równocześnie.
– wyjaśnia minister Drop.
Obligacje oszczędnościowe oferowane w listopadzie
|
Typ obligacji |
Wysokość oprocentowania |
Cena sprzedaży |
|---|---|---|
|
OTS0227 3-miesięczne |
Obligacje 3-miesięczne są obligacjami o oprocentowaniu stałym wynoszącym 2,00% w skali roku. Oprocentowanie jest naliczane od wartości 100 zł, a odsetki są wypłacane po zakończeniu oszczędzania (po trzech miesiącach od dnia zakupu). |
100 zł 100,00 zł przy zamianie |
|
ROR1127 1-roczne |
Obligacje 1-roczne są obligacjami o zmiennym oprocentowaniu. W pierwszym miesiącu oprocentowanie wynosi 4,00% w skali roku. W kolejnych miesięcznych okresach odsetkowych oprocentowanie jest równe stopie referencyjnej NBP i stałej marży wynoszącej 0,00%. Odsetki są wypłacane co miesiąc. |
100 zł 99,90 zł przy zamianie |
|
DOR1128 2-letnie |
Obligacje 2-letnie są obligacjami o zmiennym oprocentowaniu. W pierwszym miesiącu oprocentowanie wynosi 4,15% w skali roku. W kolejnych miesięcznych okresach odsetkowych oprocentowanie jest równe stopie referencyjnej NBP i stałej marży wynoszącej 0,15%. Odsetki są wypłacane co miesiąc. |
100 zł 99,90 zł przy zamianie |
|
TOS1129 3-letnie |
Obligacje 3-letnie są obligacjami o oprocentowaniu stałym wynoszącym 4,40% rocznie. W pierwszym roku oprocentowanie jest naliczane od wartości 100 zł, a w kolejnych latach od wartości powiększonej o odsetki za poprzedni rok (tzw. kapitalizacja odsetek). Odsetki są wypłacane po zakończeniu oszczędzania. |
100 zł 99,90 zł przy zamianie |
|
COI1130 4-letnie |
Obligacje 4-letnie są obligacjami, których oprocentowanie oparte jest o inflację*. Oprocentowanie w pierwszym roku oszczędzania wynosi 4,75%. W kolejnych latach oprocentowanie jest równe inflacji i stałej marży wynoszącej 1,50%. Odsetki są wypłacane po każdym roku oszczędzania. |
100 zł 99,90 zł przy zamianie |
|
EDO1136 10-letnie |
Obligacje 10-letnie są obligacjami, których oprocentowanie oparte jest o inflację*. Oprocentowanie w pierwszym roku oszczędzania wynosi 5,35%. W kolejnych latach oprocentowanie jest równe inflacji i stałej marży wynoszącej 2,00%. W pierwszym roku oprocentowanie jest naliczane od wartości 100 zł, a w kolejnych latach od wartości powiększonej o odsetki naliczone za poprzedni rok (tzw. kapitalizacja odsetek). Odsetki są wypłacane po zakończeniu oszczędzania. |
100 zł 99,90 zł przy zamianie |
|
ROS1132 6-letnie obligacje rodzinne |
Rodzinne Obligacje 6-letnie są obligacjami przeznaczonymi dla beneficjentów programu Rodzina 800+. Ich oprocentowanie jest preferencyjne w stosunku do obligacji znajdującej się w standardowej ofercie i oparte jest o inflację*. Oprocentowanie w pierwszym roku oszczędzania wynosi 5,00%. W kolejnych latach oprocentowanie jest równe inflacji i stałej marży wynoszącej 2,00%. W pierwszym roku oprocentowanie jest naliczane od wartości 100 zł, a w kolejnych latach od wartości powiększonej o odsetki naliczone za poprzedni rok (tzw. kapitalizacja odsetek). Odsetki są wypłacane po zakończeniu oszczędzania. |
100 zł |
|
ROD1138 12-letnie obligacje rodzinne |
Rodzinne Obligacje 12-letnie są obligacjami przeznaczonymi dla beneficjentów programu Rodzina 800+. Ich oprocentowanie jest preferencyjne w stosunku do obligacji znajdującej się w standardowej ofercie i oparte jest o inflację*. Oprocentowanie w pierwszym roku oszczędzania wynosi 5,60%. W kolejnych latach oprocentowanie jest równe inflacji i stałej marży wynoszącej 2,50%. W pierwszym roku oprocentowanie jest naliczane od wartości 100 zł, a w kolejnych latach od wartości powiększonej o odsetki naliczone za poprzedni rok (tzw. kapitalizacja odsetek). Odsetki są wypłacane po zakończeniu oszczędzania. |
100 zł |
* stopa wzrostu cen towarów i usług konsumpcyjnych, przyjmowana dla 12 miesięcy i ogłaszana przez Prezesa GUS w miesiącu poprzedzającym pierwszy miesiąc danego okresu odsetkowego.
Jak można nabyć obligacje skarbowe?
- w dowolnym momencie przez Internet za pośrednictwem serwisu obligacjeskarbowe.pl
- lub bezpośrednio na stronach:
- w przypadku PKO BP: zakup.obligacjeskarbowe.pl, www.pkobp.obligacjeskarbowe.pl oraz www.pkobp.pl, a także aplikacji mobilnej IKO – PKO Bank Polski,
- w przypadku Pekao: pekao.com.pl/obligacje-skarbowe oraz www.pekao24.pl, a także w aplikacji mobilnej PeoPay,
- przez telefon:
- PKO Bank Polski, pod numerem: 801 310 210, bądź +48 81 535 66 55 dla połączeń z telefonów komórkowych i z zagranicy.
- Bank Polska Kasa Opieki S.A., pod numerem: 22 591 22 00.
- w oddziałach PKO Banku Polskiego oraz Punktach Obsługi Klientów Biura Maklerskiego PKO Banku Polskiego.
- w sieci punktów sprzedaży Obligacji Banku Polska Kasa Opieki S.A.
Ważne: Obligacje rodzinne 6-letnie ROS i 12-letnie ROD dostępne są wyłącznie w oddziałach PKO Banku Polskiego i Punktach Obsługi Klientów Biura Maklerskiego PKO Banku Polskiego.
Dodatkowo możliwe jest założenie Indywidualnego Konta Emerytalnego (IKE-Obligacje) i Indywidualnego Konta Zabezpieczenia Emerytalnego (IKZE-Obligacje)
Konto IKE-Obligacje oraz Konto IKZE-Obligacje można otworzyć wyłącznie w oddziale PKO Banku Polskiego bądź POK Biura Maklerskiego PKO BP.
Można również uzyskać dostęp zdalny do swojego Konta IKE- i IKZE-Obligacje na warunkach określonych w „Regulaminie korzystania z usługi zdalnego dostępu do obligacji w Biurze Maklerskim PKO Banku Polskiego”.
Więcej o Koncie IKE-Obligacje i Koncie IKZE-Obligacje
Materiały
Dane statystyczne sprzedaży obligacji oszczędnościowych 2015 – październik 2026 r.Dane_statystyczne_obligacje_oszczędnościowe_10_2026.xlsx 0.09MB Sprzedaż oszczędnościowych obligacji skarbowych - dane z wykresu – październik 2026 r.
Dane_z_wykresu_sprzedaż_obligacji_oszczędnościowych_10_2026.xlsx 0.02MB